
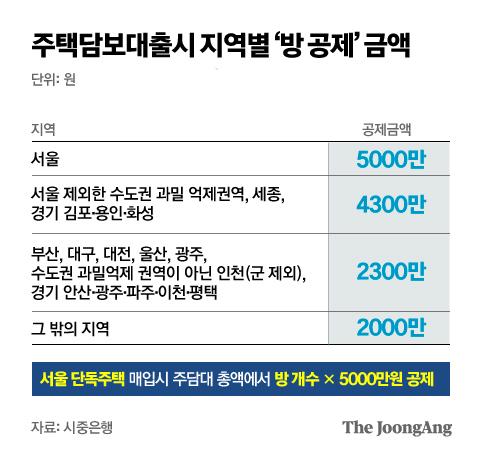
방공제는 기존 20~30년 동안 있던 시스템이애우~
방공제 하는 이유
: 은행 입장에서는 "내가 돈을 다 빌려줬다가 나중에 경매시,
세입자한테 저 돈을 뺏겨서 떼일 수 있겠네? 처음부터 저 돈은
빼고 빌려줘야지!"
세입자 유무와 상관없이 공제!
방공제(소액임차보증금 공제)
: 주담대 받을 때, 세입자가 거주할 경우를 대비해 은행이 최우
선 변제금(방한칸당 5천만원)을 대출한도에서 빼는 제도.
ex) MCI(모기지신용보험)이나 MCG(모기지신용보증)을 활용해 차
감된 한도를 복구.
5억 아파트 산다고 가정 LTV 70% 계산!
대출한도: 3.5억
방공제: 0.55억
최종대출: 2.95억
결론: 은행은 대출을 적게해주고, 개인은 목돈마련 더해야함.
대책: MCI,MCG로 보증보험활용하면 100% 대출해줌. 대신보험료
내라잉~ 조삼모사 우끼끼~ (대출금리 0.1~0.2 인상)
보증료 1억원당 7만원 수준.
조삼모사일 수 있으나,
일견, 목돈의 활용측면에서 접근하자면,
안될껄 되게 만드는 수단이 되는거주~
매매비 5천만원이 없는(부족한)데,
이 방법을 쓰면 가능해지는 매직@_@!!
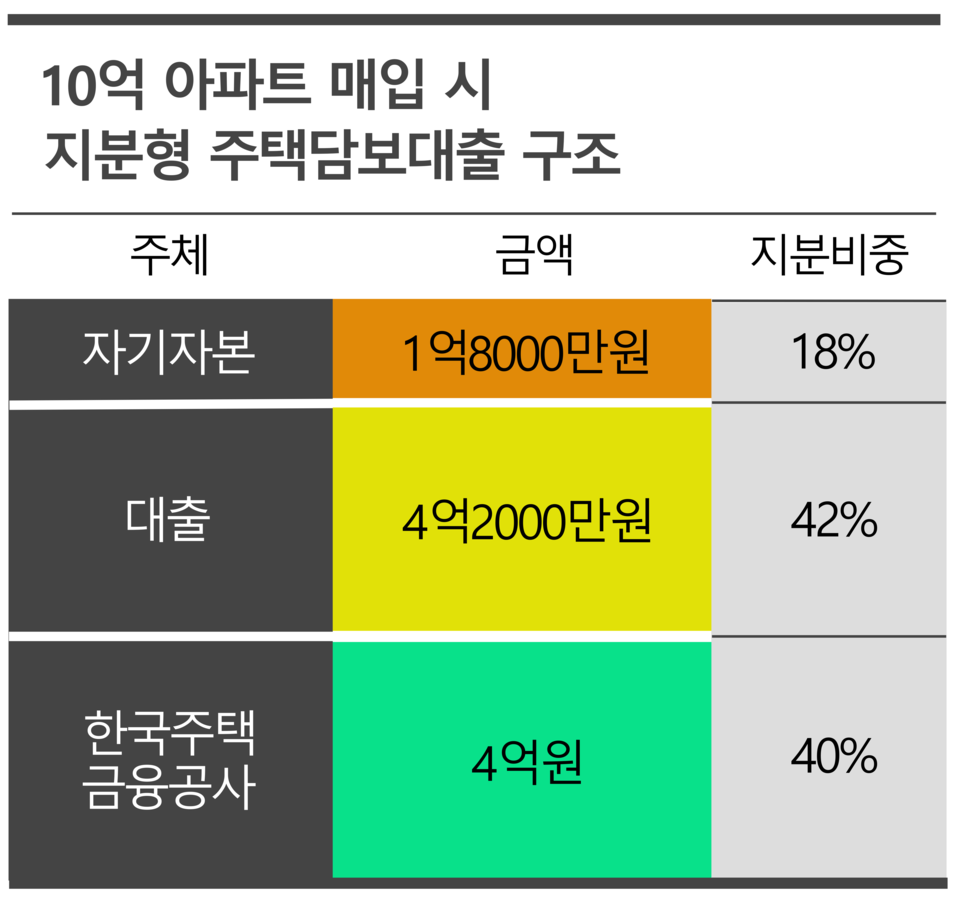
정부에서 지분형 매입하는 방식도 하려고 하는데
이미 영쿡에서 망했던 프로그램이라나봐우~
방식은 내가 10%, 정부 50% 보증지원, 잔금대출 40%로
집을 마련할 수 있게 되는건데,
문제는 무이자 5년 이후, 시중금리 인상적용되면
90%에 대한 이자 버틸 수 있냐는 거애우~
애초에 돈이 없어서 10%만 내는 프로그램에 온 사람들인데 말이주~
주택담보대출, 전세대출, 월세지원대출 등등
대출을 자꾸 해주면 할수록 집가격은 상승해우@_@
상한을 올리면 밑에서 올라가 달라붙으려 하기 때문이애우~
돈 없는 서민을 위해 전세대출 시행한 전과 후로도
전세가격은 크게 달라진 것처럼우~
결국, 빚을 늘리게 하는게 아니라, 집가격을 낮추면 되는건데
전반적으로 다주택자가 나쁘니, 부자가 나쁘니 하면서
전체의 집가격을 대상으로 포격하지 말고
비싼신축도 있고 저렴신축도 있도록 하는게 가장 이상적이주~
그럴려면 자꾸 건축회사에 땅 팔지 말고
정부가 땅을 보유한채 아파트 지어서
저렴하게 3~5년 살고 나가게끔 하는게 제일 조아우~
(일본(부동산회사)과 유럽이 이 방식)
다시 말해소, 이미 앞으로 튀어나간 녀석 머리끄댕이 잡아 물귀신 하려말고
안 튀어나간 애랑 발맞춰 갈 수 있게 하자는 거애우@_@
이게 마라톤 정신이자나우~
시간이 얼마나 걸리든 끝까지 완주할 수 있도록 기다려주는 것.
수달이를 여의도로@_@!!!




 빨주노초파람보

 라이더03

 그랜저가답이다




0/2000자