


안녕하세요.
2026년 9월 9일 발생한 교통사고와 관련해 상대 보험사와 겪었던 일을 정리해 봅니다.
단순한 차량 수리 문제로 시작했지만 정비수가 분쟁, 지불보증 문제, 권리위임장, 수리비 부담 가
능성을 안내한 공문, 소송 관련 안내, 금융감독원 민원까지 이어졌습니다.
현재는 보상이 모두 종결됐고 금융감독원의 공식 회신도 받았습니다.
사고 발생 및 최초 산정금액
9월 9일 사고 발생 후 제가 원하는 쉐보레 공식 서비스센터에 차량을 입고하려고 했습니다.
그런데 상대 보험사에서는 해당 서비스센터의 시간당 정비수가와 작업시간 등의 문제로 지불보증
이 어려울 수 있다는 취지로 안내했습니다.
당시 최초 예상손해액은 1,284,750원이었습니다.
대차기간 및 소송 관련 안내
보험사는 통상의 수리기간을 기준으로 대차기간을 산정한다는 취지로 안내했습니다.
또한 보험사와 서비스센터 사이의 정비수가 차이로 수리를 진행하면 소송 문제가 발생할 수 있고,
차주가 그 과정에서 피해를 볼 수도 있다는 취지의 설명까지 들었습니다.
정상적으로 차량을 수리받으려는 소비자가 왜 이런 부담까지 감수해야 하는지 이해하기 어려웠습니다.
관련 통화는 모두 녹음했습니다.
권리위임장 작성과 수리비 부담 가능성 공문
이후 서비스센터와 협의해 권리위임장을 작성하고 제출했습니다.
서비스센터가 차주를 대신해 보험사와 수리비 및 지불보증 관련 사항을 직접 협의하고 대응하기 위한 조치였습니다.
그런데 권리위임장까지 작성했음에도 보험사에서는 차주에게 수리비를 부담하게 될 수도 있다는 취지의 공문까지 보냈습니다.
서비스센터에 권한을 위임하고 정상적으로 수리를 진행하려는 상황에서 차주가 수리비를 직접 부담할 가능성까지 안내받은 것입니다.
서비스센터 담당자와 통화하면서 각 센터에서도 관련 처리 방식에 대한 반발과 민원이 있다는 취지의 설명도 들었습니다.
정비업계 수가분쟁과 간담회
당시 정비업계와 보험업계 사이에는 시간당 정비수가 문제를 둘러싼 갈등이 있었습니다.
관련 문제를 논의하기 위한 간담회와 보험사 대표급 관계자들을 참석시켜 의견을 듣는 움직임도 있었습니다.
제가 겪은 지불보증 문제 역시 이러한 업계의 갈등과 관련이 있는 것은 아닌지 생각하게 됐습니다.
다만 업계 차원의 움직임이 제 사건에 직접적인 영향을 미쳤는지는 확인하지 못했습니다.
금융감독원 민원 2건 접수
보험사의 업무처리 방식에 문제가 있다고 판단해 금융감독원에 민원을 두 차례 접수했습니다.
주요 민원 내용은 다음과 같습니다.
공식 서비스센터 지불보증 문제
타 정비업체 입고 유도 관련 문제
통상의 수리기간을 적용한 대차기간 안내
권리위임장 작성 이후에도 차주에게 수리비 부담 가능성을 안내한 공문
소송 관련 안내
보험사의 보상업무 처리 및 소통 문제
관련 통화 녹취, 권리위임장, 공문, 수리 관련 서류 등을 확보해 대응했습니다.
9월 말부터 10월 중순까지
9월 30일 자율조정 기간이 종료됐습니다.
10월 1일경 서비스센터 담당자로부터 보험사와 원만하게 해결됐다는 취지의 연락을 받았습니다.
그런데 정작 보험사에서는 저에게 별다른 연락이 없었습니다.
금융감독원에 직접 문의하니 보험사에서 아직 공식 답변을 제출하지 않았다는 안내를 받았습니다.
이후 금융감독원에서 보험사에 답변을 재촉했고 민원은 보험분쟁조정 담당 부서로 이관됐습니다.
그 과정에서도 보험사로부터 직접적인 전화나 설명은 없었습니다.
10월 30일경 확인된 처리 내역
9월 9일 사고 발생 이후 약 51일이 지난 시점에 보험사에서 카카오톡으로 수리 관련 안내와 설문조사를 보내왔습니다.
이후 확인한 전산상 금액은 다음과 같습니다.
최초 예상손해액 1,284,750원
최종 전산상 수리금액 2,227,856원
과실비율 0%
면책금액 0원
실제 정비업체 청구서 금액은 2,155,120원이었습니다.
최초 예상손해액과 최종 전산상 수리금액 사이에는 약 94만 원의 차이가 있었습니다.
최종 보상종결 및 금융감독원 회신
이후 보험사 전산에서 보상종결 상태를 확인했습니다.
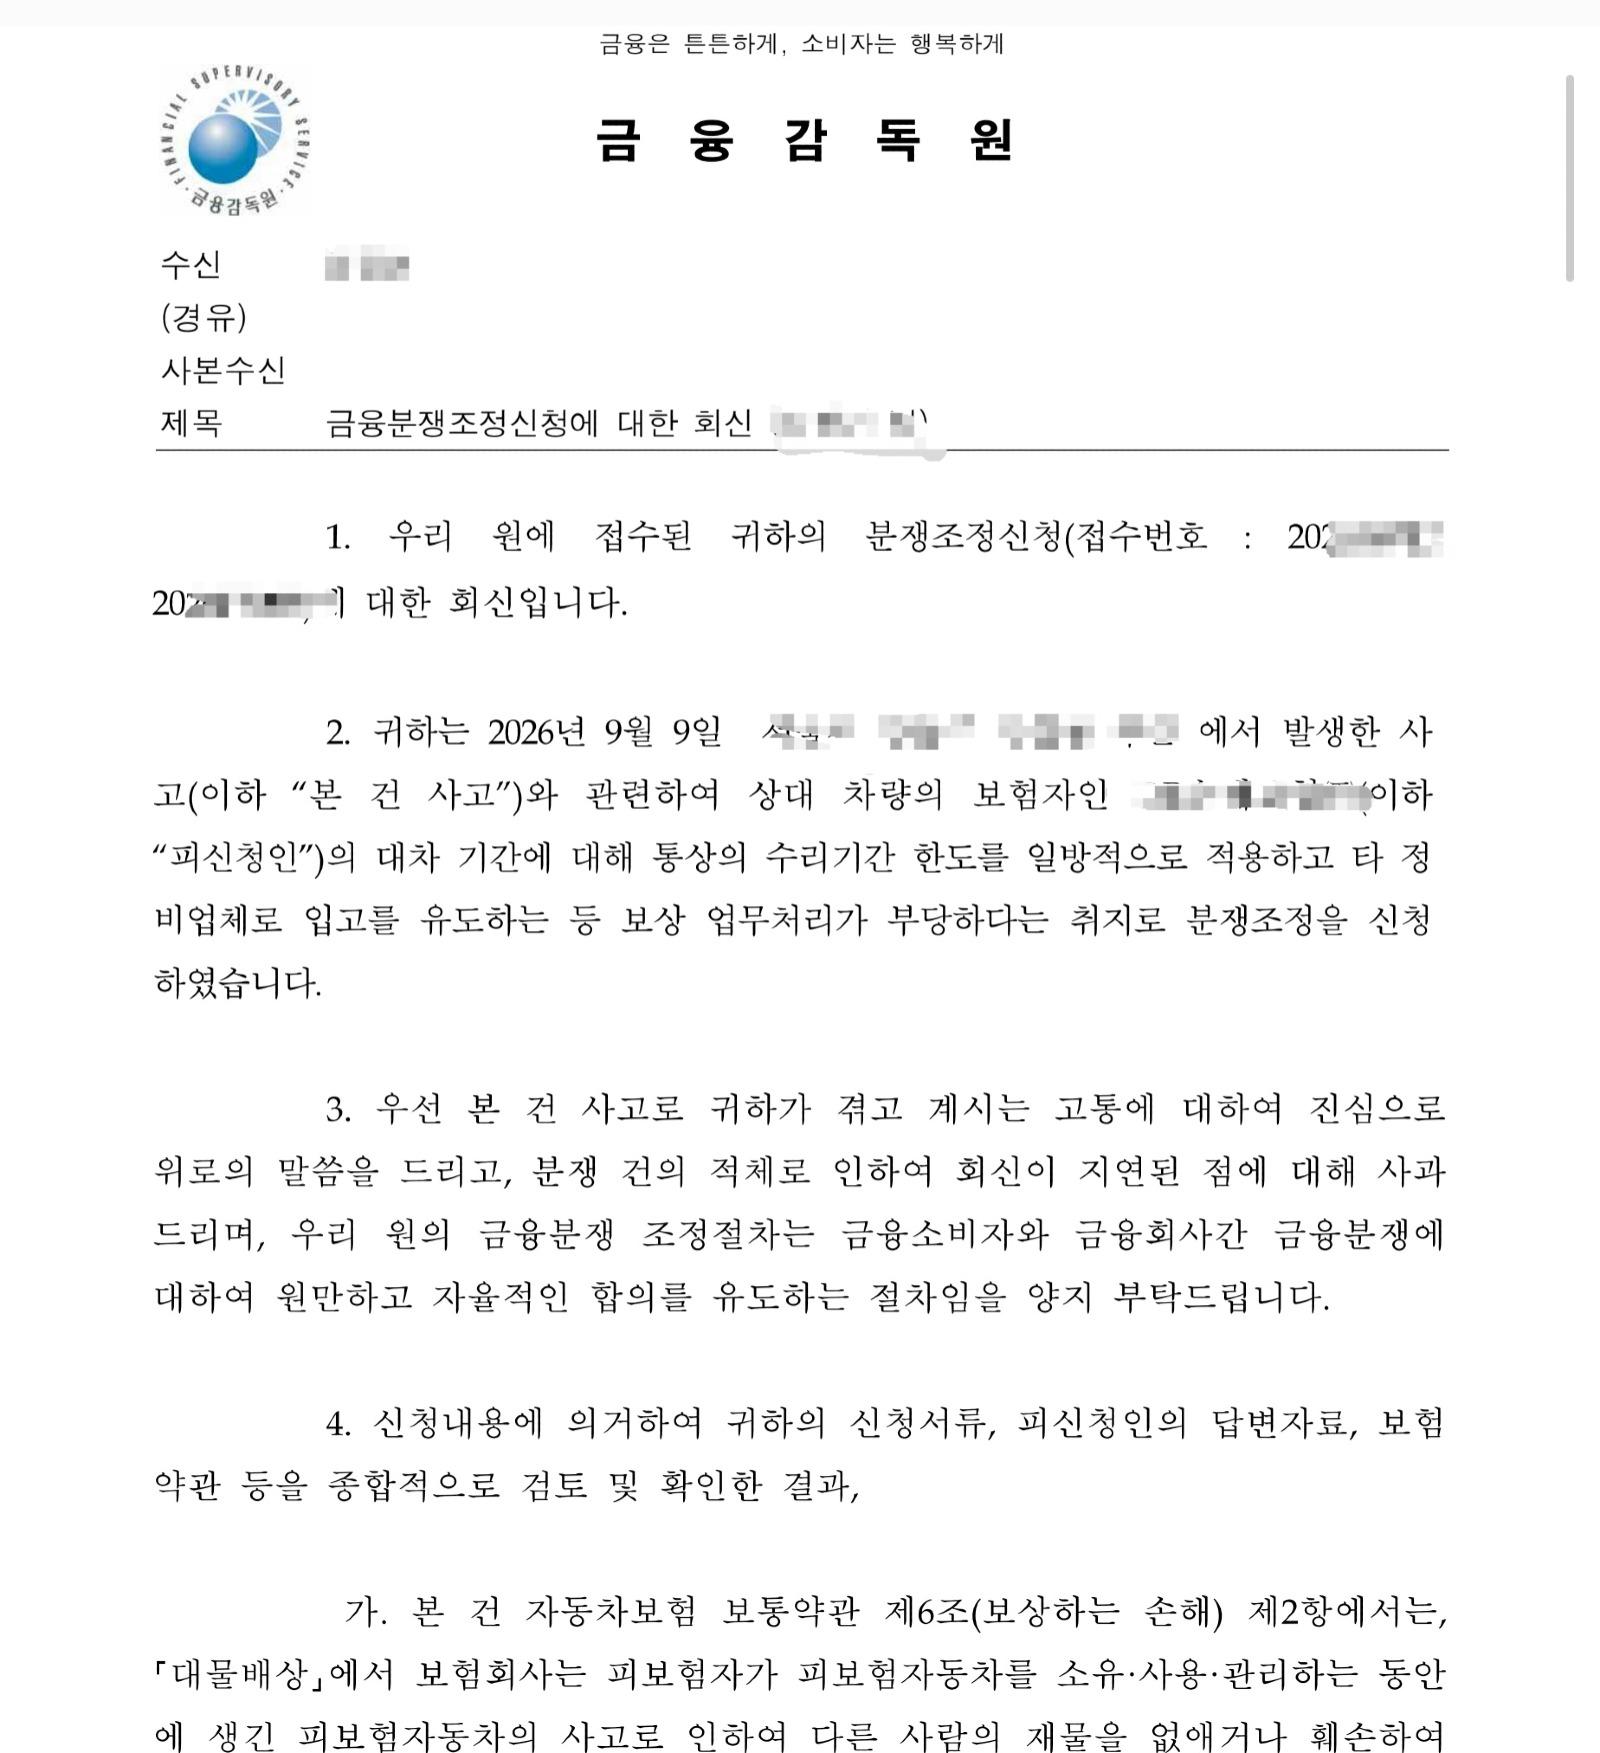
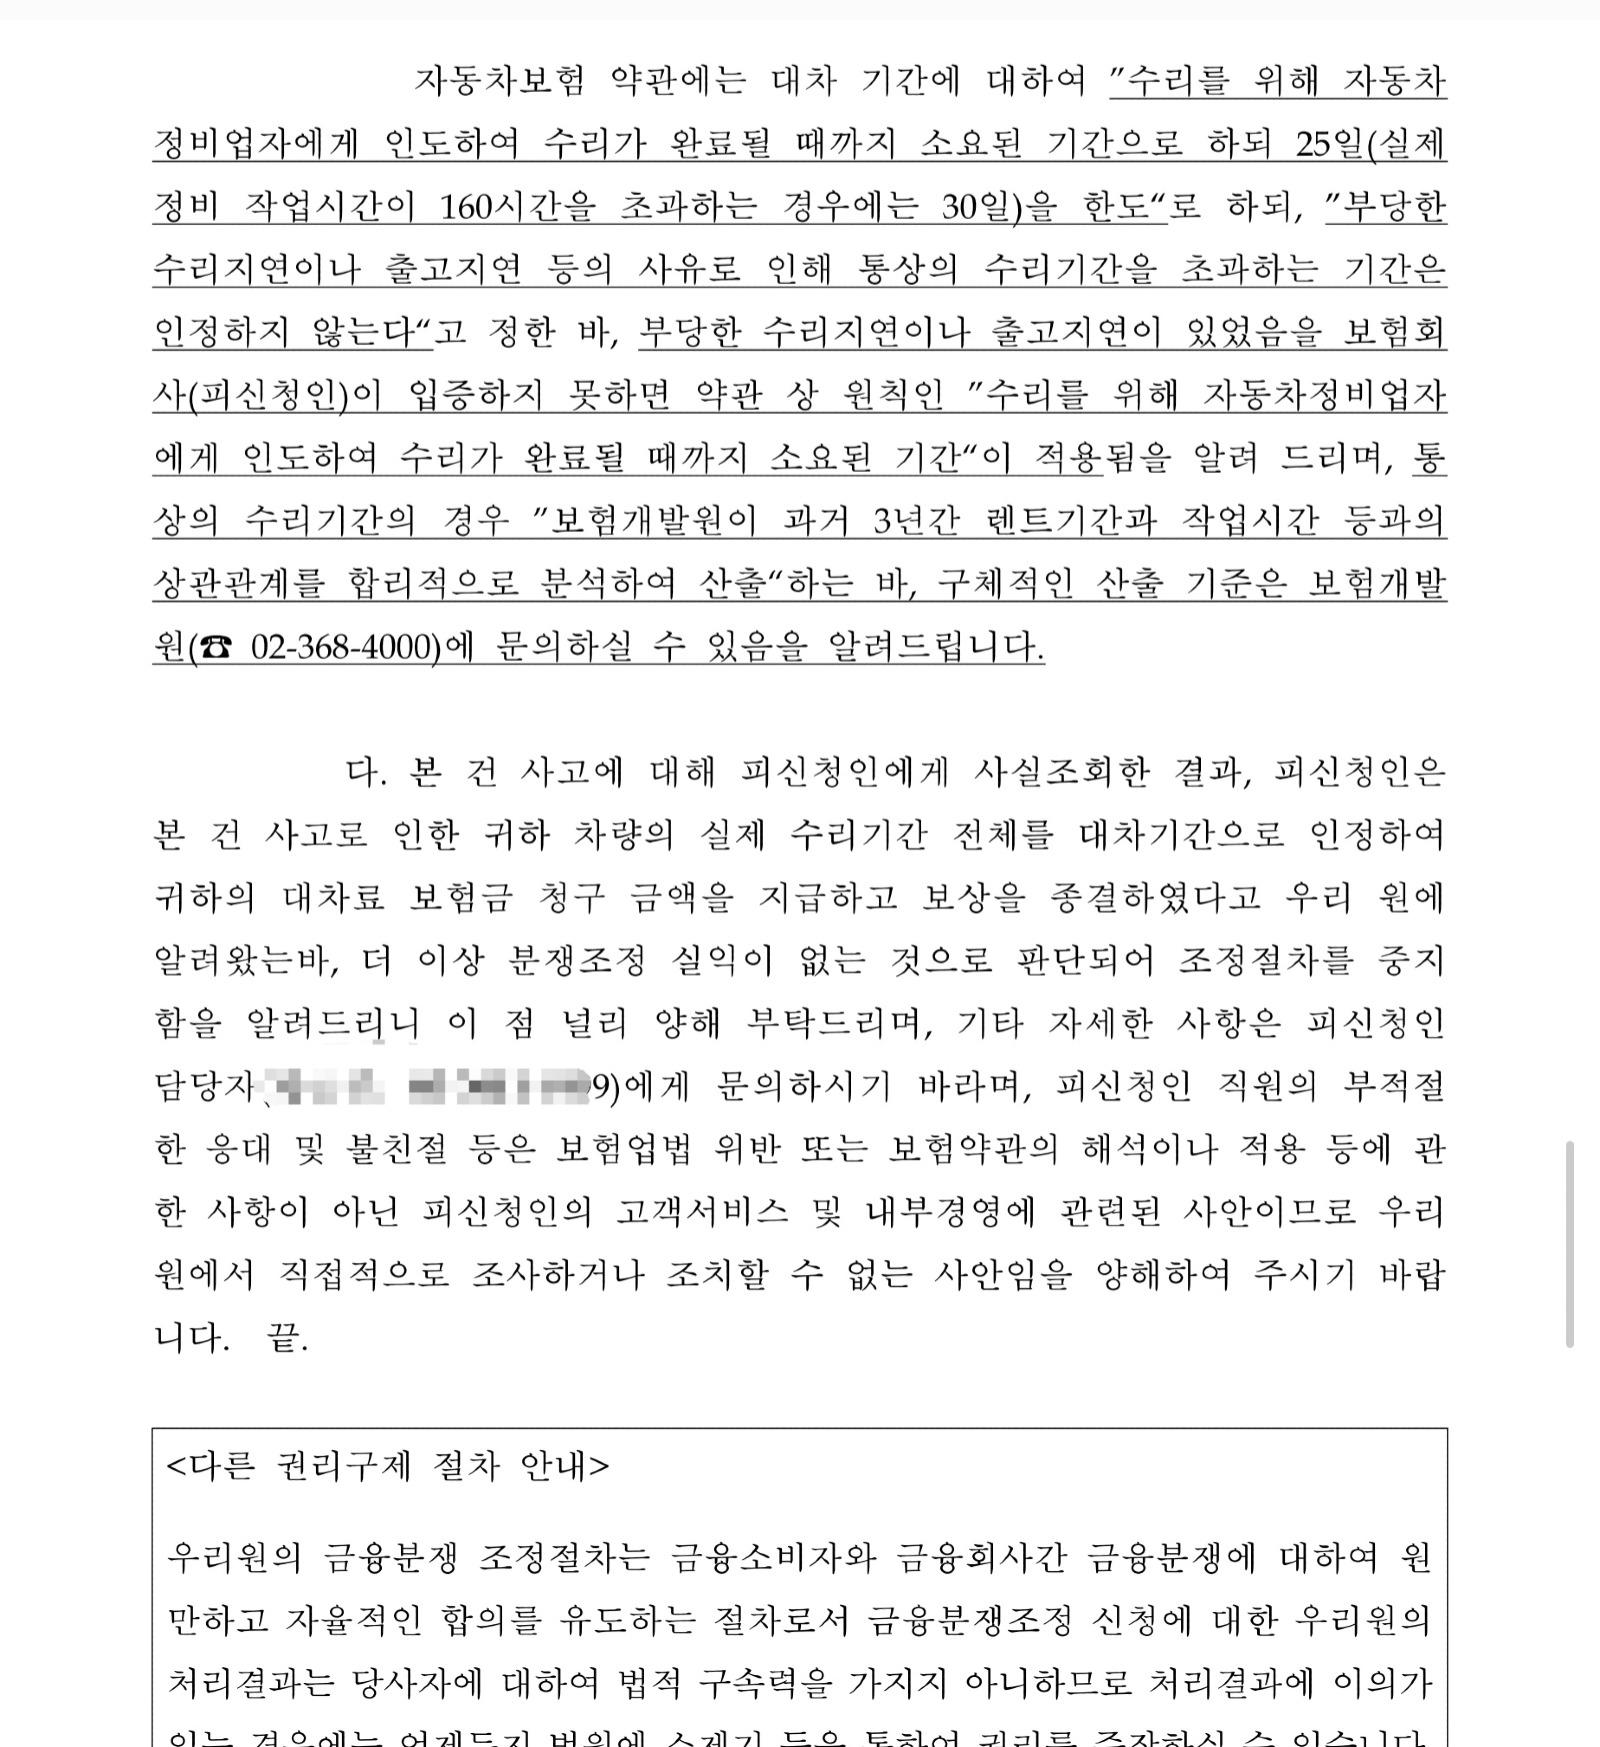
그리고 금융감독원의 최종 회신도 도착했습니다.
회신의 핵심 내용은 다음과 같습니다.
상대 보험사는 실제 차량 수리기간 전체를 대차기간으로 인정하고 대차료 보험금 청구금액을 지급해 보상을 종결했다고 금융감독원에 알렸습니다.
금융감독원은 해당 사실을 확인하고 더 이상 분쟁조정을 진행할 실익이 없다고 판단해 조정절차를 중지했습니다.
다만 금융감독원이 보험사의 최초 업무처리 자체를 위법하다고 판단한 것은 아닙니다.
마지막으로 개인적인 소감입니다.
처음에는 단순한 자동차 사고 수리 문제라고 생각했습니다.
하지만 정비수가 차이로 인한 지불보증 문제부터 시작해 권리위임장 작성, 수리비 부담 가능성을 안내한 공문, 소송 관련 안내까지 이어졌습니다.
결국 금융감독원에 민원을 두 차례 접수했고 약 51일 동안 보험사의 공식 답변을 기다렸습니다.
특히 이해하기 어려웠던 부분은 서비스센터에서는 원만하게 해결됐다는 연락이 왔는데 정작 보험사에서는 고객에게 전화 한 통 없었다는 점입니다.
금융감독원에서도 보험사 답변이 제출되지 않았다는 안내를 받았고 답변을 재촉하는 과정까지 있었습니다.
그렇게 시간이 흐른 뒤 보험사 전산상 보상종결이 확인됐고, 금융감독원에서도 실제 수리기간 전체를 대차기간으로 인정하고 대차료를 지급해 보상을 종결했다는 공식 회신을 받았습니다.
현재 차량 수리와 보상 문제는 모두 해결됐습니다.
다만 아직도 궁금한 부분이 있습니다.
처음에는 왜 공식 서비스센터 지불보증이 어렵다고 했는지.
권리위임장까지 작성했는데도 왜 차주에게 수리비 부담 가능성을 안내했는지.
최초 예상손해액과 최종 수리금액은 왜 이렇게 차이가 났는지.
금융감독원의 재촉에도 보험사 답변이 왜 그렇게 늦어졌는지.
그리고 그동안 보험사 담당자는 왜 고객에게 단 한 차례도 직접 연락하지 않았는지.
이 부분은 아직 정확한 설명을 듣지 못했습니다.
저는 특별한 보상을 요구한 것이 아닙니다.
실제 발생한 손해에 대해 정당한 보상을 요구했을 뿐입니다.
통화 녹취, 권리위임장, 공문, 수리 관련 서류, 보험사 전산 내역, 금융감독원 공식 회신까지 모두 보관하고 있습니다.
비슷한 경험을 하신 분들이 계신지 궁금합니다.
긴 글 읽어주셔서 감사합니다.




 에이쓰

 차마시는남자




0/2000자